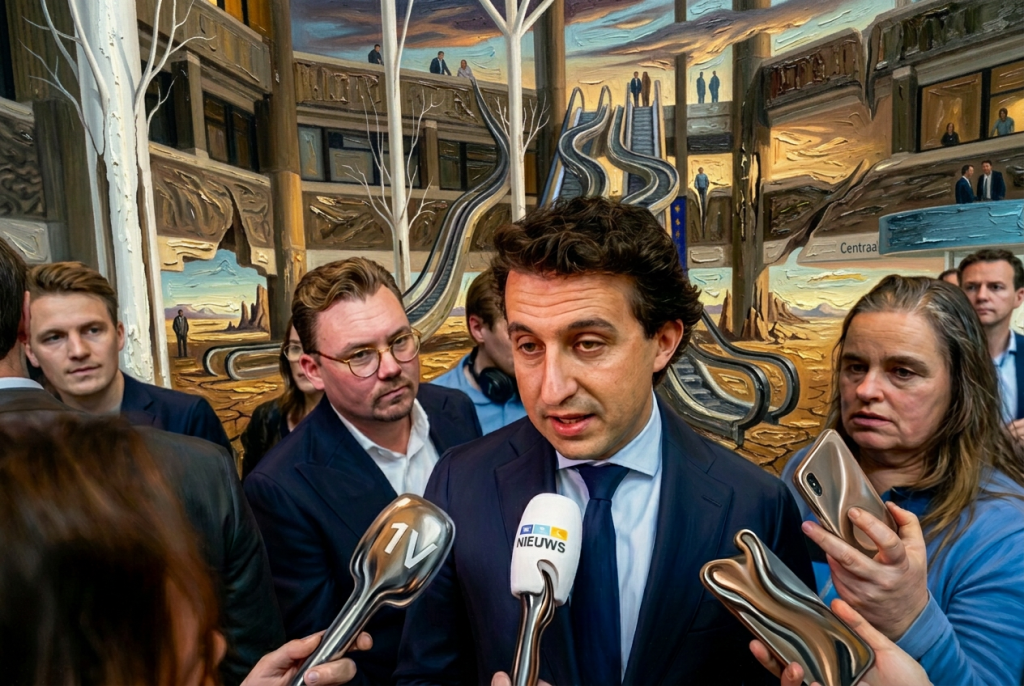
De deal die Den Haag op zijn kop zette
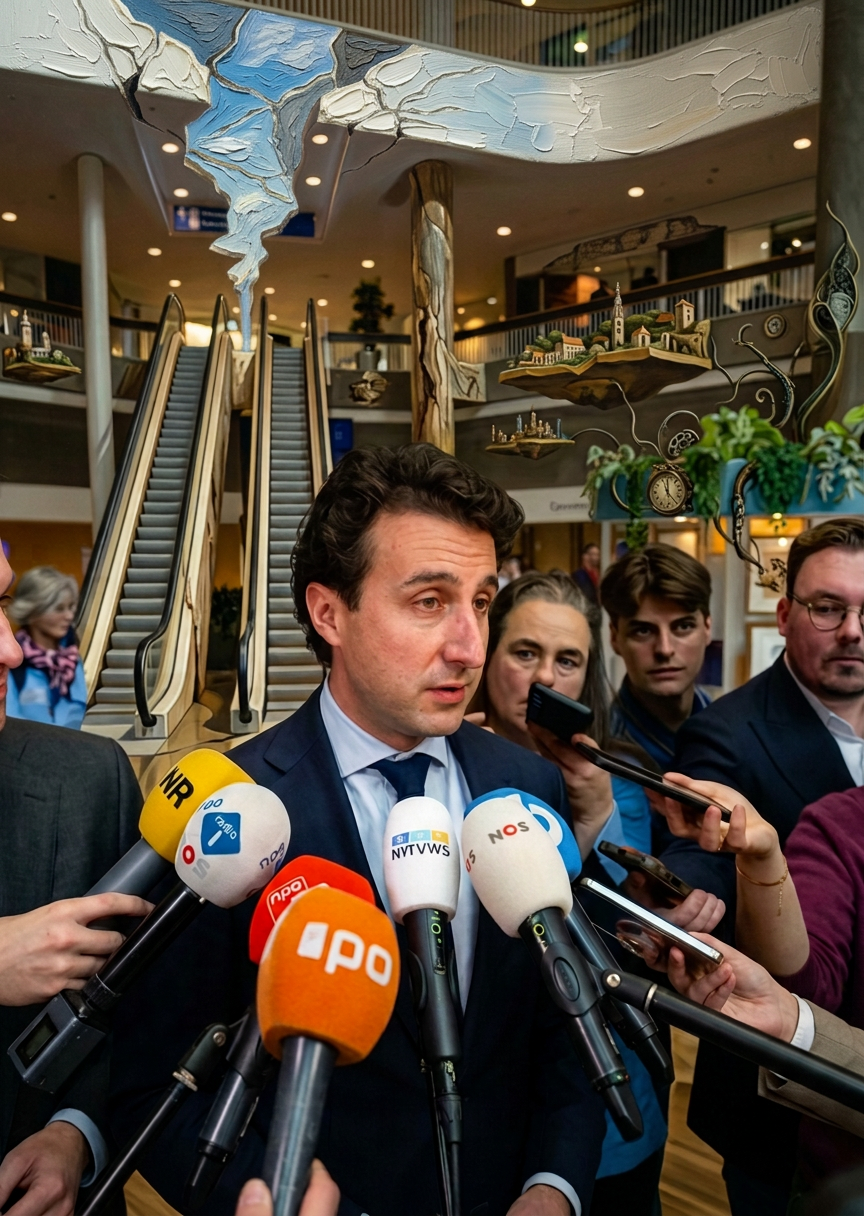
Rotterdam, 12 november 2026. Op 11 november 2026 deden D66 en CDA iets wat je in Rotterdam meteen herkent: niet langer wachten op toestemming, maar gewoon doorpakken. De twee partijen uit het minderheidskabinet sloten een akkoord met de oppositiepartijen PRO en Volt over het Belastingplan 2027. Zonder de VVD.
Die deal is simpel op papier, maar groot in wat hij betekent. Er komt een miljonairsbelasting. Een nieuw toptarief van 38,5 procent in box 3 voor rendement boven de 60.000 euro. Dat moet ongeveer 1 miljard euro extra opleveren bij vermogenden. Dat geld wordt gebruikt om de belasting op arbeid met ongeveer hetzelfde bedrag te verlagen. Werk wordt dus iets goedkoper, vermogen wordt iets duurder.
Het kabinet is een minderheidskabinet. D66, CDA en VVD hebben samen niet genoeg zetels om het belastingplan er zelf doorheen te krijgen. PRO en Volt zeiden: wij steunen wel, maar dan moet er 1,5 miljard euro verschuiven van arbeid naar vermogen. Uiteindelijk is het 1 miljard geworden.
Advertenties

Werken wordt minder belast, niet meer
Veel mensen denken meteen: ik werk me uit de naad, en nu word ik daar ook nog extra op belast. Maar in dit plan is het precies andersom. Wie werkt voor een normaal salaris, gaat er een beetje op vooruit. Wie een groot vermogen heeft dat veel rendement oplevert, gaat juist meer betalen.
Dat is ook nodig, want arbeid wordt in Nederland al zwaar belast. Op loon betaal je al snel 37 procent tot bijna 50 procent aan belasting en premies. Op vermogen betaal je in de praktijk vaak een stuk minder, zeker als je slim met een bv en beleggingen omgaat. Dat onevenwicht probeert deze deal iets recht te trekken.
Tegelijk voelt het voor veel mensen scheef, omdat de grens vaag is. Iemand die dertig jaar heeft gespaard en een huis heeft afbetaald, voelt zich geen miljonair. Iemand die leeft van erfenis, vastgoed of aandelen en daar miljoenen aan rendement uit haalt zonder zelf mee te werken, dat is wel de groep waar deze belasting op mikt.
De rentenier leeft niet meer van rente
De moderne rentenier leeft allang niet meer van rente op zijn spaarrekening. Vroeger kon dat nog. Nu krijg je bij de bank als je geluk hebt 1,5 tot 2,5 procent. Daar kun je niet van leven.
De rentenier van nu leeft van dividend uit aandelen, van koerswinst, van rente uit obligaties, van huurinkomsten uit vastgoed, en van winst die in zijn eigen bv blijft zitten. Dat is geld dat geld maakt. Zonder wekker, zonder baas, zonder met je handen in de kou aan de Maas te staan.
In box 3 betaal je geen belasting over wat je echt hebt verdiend, maar over een fictief rendement dat de Belastingdienst aanneemt. Heb je vijf miljoen in aandelen en vastgoed met een verondersteld rendement van 250.000 euro, dan betaal je over de 190.000 euro boven de grens van 60.000 euro dat nieuwe hoge toptarief. Het gaat dus bijna nooit meer over spaarrente.
Waarom de VVD erbuiten werd gehouden
De grote afwezige is de VVD. Normaal sluit je als coalitie samen een deal. Je gaat niet met zijn tweeën naar de oppositie zonder de derde partij erbij te betrekken.
De VVD is fundamenteel tegen een hogere belasting op vermogen. Voor hen is dit een harde rode lijn. Vermogen is volgens de VVD ook geld dat in bedrijven zit, in banen, in innovatie. Als je dat zwaarder belast, gaan mensen minder investeren en gaan bedrijven en rijke mensen weg naar het buitenland. Daarnaast vindt de VVD dat je succes niet moet straffen. In het regeerakkoord was ook afgesproken dat er niet zo een grote verschuiving zou komen. De VVD voelde zich daardoor genaaid.
Waarom deden D66 en CDA het dan toch? Omdat ze anders geen meerderheid kregen. PRO en Volt wilden alleen steunen als er geld zou verschuiven van arbeid naar vermogen. De VVD wilde dat niet. Toen moesten D66 en CDA kiezen: of het hele belastingplan laten klappen, of zonder VVD een deal sluiten. Ze kozen voor dat tweede.
Waarom sommigen het een jaloezie tax noemen
Niemand die voor zo een belasting is, noemt het zelf een jaloezie tax. Het is een bijnaam van tegenstanders, vooral de VVD en vermogende mensen zelf. De redenering is dat voorstanders rijken niet willen belasten omdat het eerlijker is, maar omdat ze jaloers zijn dat zij meer hebben.
Die framing werkt, omdat het de discussie persoonlijk maakt in plaats van principieel. Als je zegt dat er 1 miljard wordt verschoven van kapitaal naar arbeid, dan klinkt dat technisch en best redelijk. Als je zegt dat dit gewoon een jaloezie tax is, dan klinkt het alsof de overheid uit wraak rijke mensen wil straffen.
Voorstanders vinden die naam onzin. Die zeggen dat het niet om jaloezie gaat, maar om het feit dat werken nu zwaarder wordt belast dan niksdoen met vermogen. Zij noemen het juist een eerlijkheidsbelasting.
De hypotheekrenteaftrek blijft voorlopig bestaan
Gaat de hypotheekrenteaftrek er ook aan? In deze deal is het antwoord nee. De aftrek blijft in het Belastingplan 2027 gewoon bestaan. Het maximale tarief waartegen je mag aftrekken gaat zelfs een heel klein beetje omhoog, van 37,56 procent in 2026 naar ongeveer 38,16 procent in 2027.
D66 en CDA wilden de aftrek eigenlijk wel afbouwen, maar de VVD heeft dat geblokkeerd tijdens de formatie. Toen is afgesproken dat de hypotheekrenteaftrek met rust wordt gelaten deze kabinetsperiode.
Advertenties
Op de lange termijn hangt hij wel aan een zijden draadje. D66, Volt, PRO en ook CDA willen de aftrek geleidelijk afschaffen, bijvoorbeeld met 2,5 procentpunt per jaar, tot hij rond 2041 helemaal weg is. Hun argument is dat de aftrek een subsidie is voor mensen die al een huis kunnen kopen. Hoe duurder je huis en hoe hoger je inkomen, hoe meer voordeel je eruit haalt. Voor nu blijft je aftrek dus.
Is 1 miljard niet een druppel op een gloeiende plaat?
Als je het vergelijkt met de hele staatshuishouding, dan is 1 miljard inderdaad een druppel. De overheid haalt per jaar meer dan 400 miljard euro aan belasting en premies op. Eén miljard is daar 0,25 procent van.
Maar voor mensen zelf is het niet niks. Die 1 miljard wordt verdeeld over ongeveer acht miljoen werkenden. Dat is gemiddeld 125 euro per werkende per jaar aan lagere belasting op arbeid. Het is een volle tank, een nieuwe winterjas voor je kind, een beetje lucht aan het einde van de maand.
En aan de andere kant wordt die 1 miljard opgehaald bij een hele kleine groep. Er zijn maar zo een 400.000 tot 500.000 huishoudens die überhaupt boven die 60.000 euro rendement in box 3 uitkomen. Voor die groep is 1 miljard samen wel voelbaar.
Waarom dan toch al die ophef? Omdat het hier niet echt om het geld gaat. Het gaat om het principe. Dit is de eerste keer in jaren dat er officieel wordt gezegd dat de belastingdruk verschuift van werk naar vermogen. Financieel is het een druppel, politiek is het een damdoorbraak.
Wat dit betekent voor de straat
Uiteindelijk gaat deze deal niet over Den Haag, maar over de straat. Over wie er aan het einde van de maand nog iets overhoudt, en wie niet. Over de verpleegkundige die nachtdiensten draait en de havenwerker die in de kou staat, tegenover de belegger die zijn geld voor hem laat werken. Over kansspreiding en koopkracht, over rechtvaardigheid en betere verdeling, niet als abstracte woorden, maar als tastbare gevolgen.
Als dit plan doorgaat, betaal je als werkende iets minder belasting. Als je een groot vermogen hebt dat veel rendement oplevert, betaal je iets meer. Dat is geen revolutie. Dat is een correctie. Donderdag wordt er gestemd over het gewijzigde amendement. Dan blijkt of die damdoorbraak echt doorzet.


Geef een reactie